
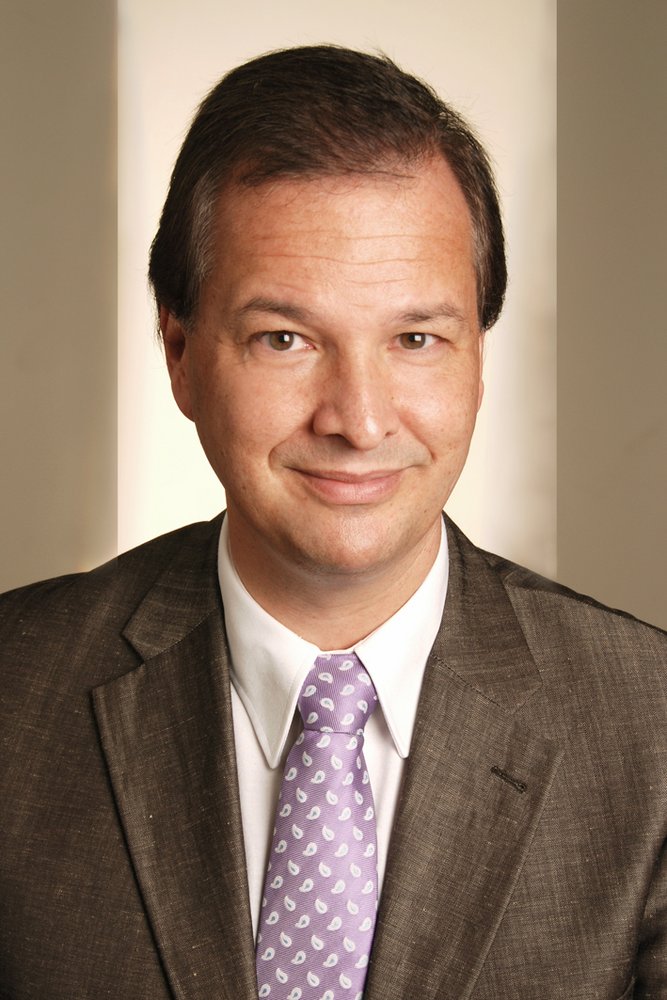
Nach jahrelanger Vorbereitung trat am 1. Januar 2016 ein neues einheitliches Aufsichtssystem für die europäische Versicherungsbranche in Kraft. Solvency II stellt ein neues quantitatives und qualitatives Aufsichtssystem mit einem völlig veränderten Rahmen dar. Es wird langfristige Auswirkungen auf Geschäftsmodelle und Risikomanagement in der Versicherungsbranche haben. Solvency II harmonisiert die Regeln für 28 EU-Staaten mit unterschiedlichen Märkten, die zuvor spezifische nationale Aufsichtssysteme hatten. Die Umsetzung der neuen Vorschriften wird eine sehr komplexe Aufgabe für Unternehmen sein, die durch das historisch niedrige Zinsniveau zum Zeitpunkt des Starts von Solvency II nicht erleichtert wird. Wir sprachen mit Prof. Matthias Müller-Reichart, Dekan der Wiesbaden Business School, über die Ziele, Herausforderungen und offenen Fragen im Zusammenhang mit dem neuen Aufsichtsrahmen.
Das Hauptziel von Solvency II war es, Versicherungsnehmer und andere Stakeholder vor der Insolvenz einzelner Versicherungsunternehmen zu schützen. Ein „aufsichtsrechtlicher Rahmen“ sollte zudem die effektive Funktion der Versicherungsbranche in Europa gewährleisten.
Die Insolvenzabsicherung wurde durch die Einführung von Solvency II erheblich verbessert, insbesondere durch den Fokus auf das Risikomanagement in Säule 2. Die aktuellen Risiken, wie die niedrige Zinssituation, haben die Insolvenzrisiken in der Versicherungsbranche erheblich erhöht. Matthias Müller-Reichart gibt der Erreichung der Insolvenzschutzziele eine A- oder B-Bewertung.
Das Ziel eines einheitlichen europäischen Binnenmarktes erfordert die kollektive Einführung von Solvency II in allen 28 EU-Staaten, was sich jedoch als schwierig erweist. Die Harmonisierung der Standards in allen EU-Ländern bleibt eine Herausforderung und erhält bisher lediglich eine D-Bewertung.
Die Schaffung eines „Level Playing Field“, also identische Regeln für identische Risiken, fällt angesichts der Vielfalt der Risiken in der Versicherungsbranche schwer. Solvency II kann nicht mit „identischen Regeln“ für verschiedene Risiken reagieren, daher erhält die Erreichung dieses Ziels insgesamt eine befriedigende Bewertung.


