
Nach jahrelanger Vorarbeit trat am 1. Januar 2016 ein neues, einheitliches Aufsichtssystem für die europäische Versicherungsbranche in Kraft. Solvabilität II stellt ein neues quantitatives und qualitatives Aufsichtssystem mit einem völlig veränderten Rahmen dar. Es wird langfristige Auswirkungen auf Geschäftsmodelle und Risikomanagement in der Versicherungsbranche haben. Solvabilität II harmonisiert die Regeln für 28 EU-Länder mit unterschiedlichen Märkten, die zuvor spezifische nationale Aufsichtssysteme hatten. Die Umsetzung der neuen Vorschriften wird für Unternehmen eine sehr komplexe Aufgabe sein und wird durch das historisch niedrige Zinsniveau zum Zeitpunkt der Einführung von Solvabilität II nicht einfacher gemacht.
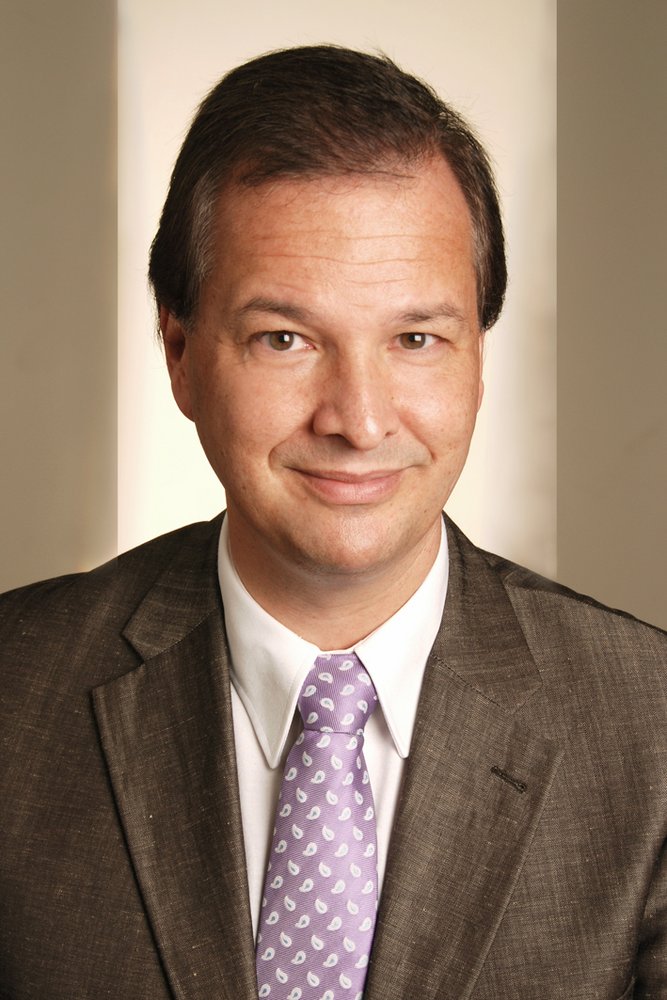
Wir haben mit Prof. Matthias Müller-Reichart, Dekan der Wiesbaden Business School, über die Ziele, Herausforderungen und offenen Fragen im Zusammenhang mit dem neuen Regulierungsrahmen gesprochen. Eines der wichtigsten primären Ziele war es, Versicherungsnehmer und andere Interessengruppen vor Insolvenz einzelner Versicherungsunternehmen zu schützen. Ein „aufsichtsrechtlicher Rahmen“ sollte auch das effektive Funktionieren der Versicherungsbranche in Europa gewährleisten. Ein weiterer Schwerpunkt lag darauf, Anreizsysteme für Versicherungen zu schaffen, um neue und effektivere Methoden und Systeme für die Kapitalberechnung und -kontrolle einzuführen. In Bezug auf den Schutz vor Insolvenzrisiken würde ich der Erfüllung der Ziele eine Note A oder B geben, während die Schaffung eines „level playing field“ eine zufriedenstellende Note erhält. Die Einrichtung eines Kontrollsystems zur Effizienzsteigerung der Risikokapitalzuweisung durch Solvabilität II wurde insgesamt als angemessen bis unzureichend bewertet.
Die Entwicklungsdauer von Solvabilität II geriet klar außer Kontrolle und dies könnte zunächst eine Quelle der Irritation sein. Trotz des 15-jährigen Entwicklungszeitraums und der Milliardensummen an Investitionen, die vom Markt benötigt wurden, ist das Kosten-Nutzen-Verhältnis von Solvabilität II insgesamt akzeptabel, da diese neue Regulierung einen Paradigmenwechsel und einen epochalen Wandel in der Realität der Geschäftsmodelle der Versicherungsbranche darstellt. Risikobasierte Regulierung ist der einzige Weg, um dem Universum neuer Geschäftsmodellrisiken entgegenzuwirken oder – wie der Vorsitzende der Munich RE, von Bomhard, es ausdrückt – der Risikoakkumulation. Zusätzlich zu den erforderlichen Kapitalressourcen werden die Änderungen, die in den Säulen 2 und 3 vorgenommen wurden, die Geschäftsmodelle der Versicherungsbranche heute und in Zukunft widerstandsfähiger machen.
Die Aktualität von Solvabilität II und der Einfluss politischer Entscheidungen auf die Versicherungsbranche werden ebenfalls diskutiert. Solvabilität II hat neben anderen Themen eine breite Diskussion über Risikomanagement in der Versicherungsbranche angestoßen und seine Bedeutung hervorgehoben. Die Auswirkungen der politisch motivierten Innovationsverzögerung auf den Versicherungssektor werden ebenfalls aufgezeigt.


